Начните с того, как будете пользоваться картой
Для покупок с полным погашением долга вам важнее правила льготного периода и удобная дата платежа. Если планируете возвращать деньги частями, первым делом посмотрите полную стоимость кредита (ПСК), ставку после льготного периода и обязательный ежемесячный платёж.
Отдельно выпишите операции, которые собираетесь делать: покупки, переводы, снятие наличных. У одной карты эти действия могут попадать под разные тарифы. Сравнивать только число дней без процентов бессмысленно, если ваша основная операция из льготы исключена.
- Покупки: распространяется ли на них льготный период.
- Переводы и наличные: комиссия и начало начисления процентов.
- Погашение: срок, минимальный платёж и удобный способ внесения денег.
Разберите льготный период на календаре
Уточните, с какого события банк отсчитывает срок: с покупки, начала расчётного периода или выписки. Затем найдите дату, к которой надо погасить всю задолженность, чтобы сохранить льготу. Пропущенный минимальный платёж может изменить условия даже до конца заявленных «бесплатных» дней.
Проверьте сценарий на конкретной покупке. Если вы оплатите покупку за день до окончания расчётного периода, фактическое время до полного погашения может оказаться короче рекламного максимума. Подробный разбор с примером есть в гайде о льготном периоде.
Запишите две даты: день обязательного платежа и день полного погашения долга. Это разные задачи.
Посчитайте цену карты без рекламного баннера
Сложите обслуживание, платные уведомления, дополнительные услуги и комиссии за ваши обычные операции. Для займа смотрите ПСК в индивидуальных условиях. Банк России отдельно предупреждает, что временная промоставка не должна скрывать максимальные платежи после неё.
Кэшбэк учитывайте только после расходов. Если ради повышенного возврата нужна подписка или заданный оборот покупок, посчитайте, сколько получите при своей привычной сумме трат. Не берите карту ради бонуса, который трудно использовать.
Сравните несколько реальных сценариев
В каталоге опубликованы кредитная карта ОТП Банка, карта Ozon Банка и карта МТС. Используйте карточки как отправную точку: откройте официальные тарифы, сопоставьте свои операции и проверьте индивидуальные условия перед решением.
Заявка не равна одобрению, а опубликованный лимит не означает, что именно его предложат вам. Итоговые условия банк определяет после рассмотрения. Оставьте запас на случай, если льготный период не сработает так, как вы рассчитывали.
Проверьте карту на двух суммах покупки
Предположим, карта нужна для покупки на 15 000 ₽, которую вы закроете в следующем месяце. Сверьте срок льготы, дату минимального платежа и стоимость обслуживания. Затем повторите расчёт для покупки на 90 000 ₽, которую будете возвращать частями. Для второго сценария важны ставка после льготы и общая сумма выплат. Одна карта может быть удобной для первого случая и дорогой для второго.
Спросите себя, что произойдёт при задержке дохода на месяц. Сколько денег потребуется внести, чтобы не нарушить договор? Если ответ зависит от премии или будущего возврата долга знакомым, уменьшите планируемую сумму покупки. Кредитный лимит — верхняя граница возможности банка, а не безопасный для вас бюджет.
Когда сузите выбор до двух вариантов, откройте полный тариф каждого банка. Сделайте снимок условий на дату заявки и сравните их с индивидуальным предложением перед подписанием. Рекламная страница помогает найти продукт, но цену вашего кредита определяет договор.
- Одинаковая сумма и срок для обоих вариантов.
- Расходы при полном возврате и при погашении частями.
- Запас денег на обязательный платёж.
 ОТП Банк
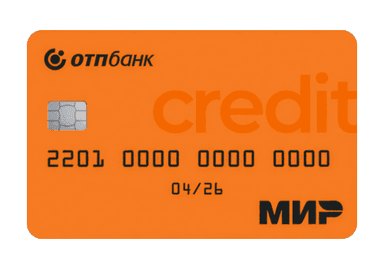
Кредитная карта ОТП Банка как вариант для сравнения
Если после расчёта вы рассматриваете кредитную карту для запланированных покупок, откройте условия карты ОТП Банка и сопоставьте их с вашим сценарием: какие именно операции совершаете, когда сможете погасить задолженность и какой платёж останется в бюджете. Число дней в названии не заменяет проверку расчётного периода и даты полного погашения.
Посмотрите фактические условия и ограничения предложения ниже. Если они подходят вашим операциям, можно перейти к заявке; решение о выдаче и персональные параметры определяет банк.
Ключевые условия предложения
- Льготный период
- 120 дней на покупки; возобновляется для покупок по расчётным периодам
- Обслуживание
- Бесплатно по информации банка
- Кэшбэк
- До 5% в выбранных категориях по программе банка
- Минимальный платёж
- 2% задолженности, минимум 500 ₽; вносить нужно вовремя
Преимущества предложения
- Льготный период 120 дней распространяется на покупки
- Банк сообщает о бесплатном обслуживании
- Отдельные покупки от установленного минимума можно перевести в рассрочку
На что обратить внимание
- Льготный период не распространяется на снятие наличных
- Пропуск минимального платежа прекращает льготный период и может привести к блокировке карты
- Проверьте договорный тариф и полный график платежей до оформления рассрочки
Преимущества
- Кредитный лимит позволяет оплатить запланированную покупку до поступления денег.
- При соблюдении правил льготного периода проценты по подходящим покупкам могут не начисляться.
- Некоторые карты дают бонусы за подходящие покупки.
- Сравнение ПСК и ставки вне льготы помогает заранее оценить дорогой сценарий.
На что обратить внимание
- Сверьте дату полного погашения и минимального платежа по выбранной карте.
- Проверьте ставку, ПСК и стоимость обслуживания в индивидуальных условиях.
Недостатки и ограничения
- За снятие наличных и переводы могут действовать другие условия.
- Просрочка или неполное погашение долга повышают итоговые расходы.
Продолжить выбор
Условия и решение по заявке определяет банк. Перед оформлением изучите тариф и индивидуальные условия договора.
Все гайды