Найдите точку начала отсчёта
Банки могут отсчитывать льготу от даты покупки, начала расчётного периода или формирования выписки. Поэтому две покупки в разные дни месяца иногда получают разный фактический срок до погашения. В тарифе ищите точное правило, а не только число дней на рекламном баннере.
Представьте период с первого по последнее число месяца. Если покупка сделана в первый день, до даты полного расчёта остаётся больше времени, чем при покупке в конце месяца. Это пример механики; конкретные даты определяет ваш банк.
- Дата начала расчётного периода.
- День формирования выписки.
- Дата обязательного и полного платежа.
Минимальный платёж и полный расчёт
Минимальный платёж поддерживает выполнение договора, но сам по себе обычно не закрывает весь долг. Для сохранения льготы по покупкам банк может требовать погасить всю задолженность до отдельной даты. Сумма и порядок платежа указаны в индивидуальных условиях.
Включите напоминание за несколько дней до обеих дат. Перевод между банками может идти не мгновенно; учитывайте время зачисления, особенно в выходные и праздники.
Проверяйте сумму «для сохранения льготы» в приложении банка, а не считайте её по памяти.
Какие операции выходят из льготы
Снятие наличных, переводы и отдельные платежи часто живут по другим правилам. Возможны комиссия и проценты с первого дня. До операции найдите её название в тарифе и убедитесь, что она включена в льготный период.
Если карта нужна именно для наличных, сравните стоимость операции с кредитом наличными. У него другой график возврата и другие расходы. Разбор типичных ошибок есть в гайде о снятии наличных с кредитки.
Проверьте конкретную карту
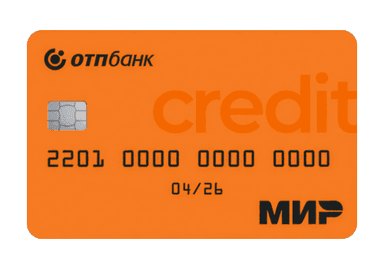
У карты ОТП Банка «120 дней» число в названии помогает найти продукт, но не отвечает на вопрос о вашей операции. Найдите полный тариф, условия льготы по покупкам и порядок погашения. Затем сравните с другими кредитными картами по одинаковому сценарию.
Если долг останется после окончания льготы, стоимость определят условия банка, включая ПСК. Банк России требует считать ПСК с учётом максимальных платежей вне временного промопериода.
Пройдите один цикл платежей на бумаге
Возьмите календарь и отметьте начало расчётного периода, день покупки, день выписки, минимальный платёж и дату полного погашения. Банки по-разному связывают эти даты. Если сделаете две покупки с разницей в три недели, срок до возврата для каждой может отличаться, даже при одинаковом обещании на баннере.
Проверьте отдельно новый долг после выписки. Уточните, как банк распределяет внесённые деньги между старой задолженностью, новыми покупками, снятием наличных и комиссиями. Такой порядок влияет на сохранение льготы. Если приложение показывает сумму «для сохранения льготного периода», сопоставьте её с тарифом и не ограничивайтесь минимальным платежом.
Заложите два-три рабочих дня на перевод из другого банка. Напоминание в день платежа может оказаться слишком поздним. Если уже возникла просрочка, сначала выясните у банка точную сумму долга и порядок восстановления льготных условий, а затем планируйте новые покупки.
- Дата полного расчёта и дата минимального платежа.
- Порядок погашения разных операций.
- Время зачисления перевода.
 ОТП Банк
Проверьте кредитную карту на своём графике покупок
Для проверки льготного периода можно рассмотреть кредитную карту ОТП Банка. До заявки сверьте, когда начинается отсчёт, какие покупки участвуют, когда нужно внести обязательный платёж и к какой дате закрыть долг полностью.
Ниже приведены параметры и ограничения опубликованного предложения. Сравните их с календарём доходов и расходов; если график не оставляет запаса для полного погашения, рассмотрите другой способ оплаты.
Ключевые условия предложения
- Льготный период
- 120 дней на покупки; возобновляется для покупок по расчётным периодам
- Обслуживание
- Бесплатно по информации банка
- Кэшбэк
- До 5% в выбранных категориях по программе банка
- Минимальный платёж
- 2% задолженности, минимум 500 ₽; вносить нужно вовремя
Преимущества предложения
- Льготный период 120 дней распространяется на покупки
- Банк сообщает о бесплатном обслуживании
- Отдельные покупки от установленного минимума можно перевести в рассрочку
На что обратить внимание
- Льготный период не распространяется на снятие наличных
- Пропуск минимального платежа прекращает льготный период и может привести к блокировке карты
- Проверьте договорный тариф и полный график платежей до оформления рассрочки
Преимущества
- При точном соблюдении условий подходящие покупки могут пройти без процентов.
- Календарь платежей делает расходы предсказуемее.
- Проверка дат каждой покупки помогает понять фактический срок льготы до траты денег.
На что обратить внимание
- Найдите в тарифе дату начала льготы и сумму для её сохранения.
Недостатки и ограничения
- Максимальный рекламный срок может отличаться от срока для конкретной покупки.
Продолжить выбор
Условия и решение по заявке определяет банк. Перед оформлением изучите тариф и индивидуальные условия договора.
Все гайды